صندوقهای قرضالحسنه خانوادگی و اداری معمولاً با یک دفترچه و یک گروه پیامرسان شروع میشوند. اوایل همهچیز خوب است. بعد تعداد اعضا بیشتر میشود، یکی دو قسط عقب میافتد، کسی واریزش را بدون توضیح کارتبهکارت میکند و موقع قرعهکشی هم یکی میپرسد «اسم من چرا در لیست نبود؟». مدیر صندوق حالا هر ماه چند ساعت درگیر حسابوکتاب است. همینجاست که سراغ نرم افزار صندوق قرض الحسنه میروند.
جواب کوتاه: برای بیشتر صندوقهای خانوادگی و دوستانه، یک اپ یا نرمافزار آماده کافی است و خیلیهایشان تا تعداد مشخصی عضو رایگان یا چند میلیون تومانیاند. ساخت نرم افزار صندوق قرض الحسنه اختصاصی وقتی منطقی است که صندوق کارکنان یک شرکت با کسر از حقوق دارید، چند صندوق را با قوانین متفاوت اداره میکنید، یا باید به حسابداری و سیستم حقوق وصل شوید. در این راهنما میگویم مرز قانونی صندوق خانوادگی کجاست و چه اثری روی انتخاب نرمافزار دارد، هر نوع صندوق چه امکاناتی لازم دارد، قرعهکشی را چطور شفاف کنید، قیمت ۱۴۰۵ هر مسیر چقدر است و قبل از خرید یا قرارداد چه چیزهایی را بپرسید.
قیمت در یک نگاه: قیمت بازار است، نه برآورد ما: در فهرستهای عمومی قیمت که مهر ۱۴۰۵ دیدیم، اپهای صندوق خانوادگی از رایگان (تا سقف چند عضو یا چند قسط اول) تا حدود ۸ میلیون تومان یکباره یا سالانهاند، نسخههای نصبی خانوادگی و سازمانی حدود ۵ تا ۲۰ میلیون تومان فروخته میشوند و نسخههای سازمانی بزرگ و تعاونی اعتبار از حدود ۳۵ تا ۶۰ میلیون تومان شروع میشوند. پشتیبانی سالهای بعد معمولاً حدود ۲۰ درصد قیمت لایسنس در سال است. برآورد ما برای مهر ۱۴۰۵: پنل سبک صندوق کارکنان روی سیستم فعلی شرکت ۱۵۰ تا ۳۰۰ میلیون و سامانه کامل چندصندوقی با اپ و اتصال حسابداری ۳۵۰ تا ۷۰۰ میلیون تومان و بیشتر. جزئیات هر دو را در بخش قیمت آوردهام.
بهروزرسانی ۲۶ مهر ۱۴۰۵: این راهنما را بعد از بررسی دوباره نتایج اول گوگل برای «نرم افزار صندوق قرض الحسنه» و «قیمت نرم افزار صندوق قرض الحسنه ۱۴۰۵» کاملتر کردم. بیشتر صفحههای اول، صفحه معرفی خود محصولاند: فهرست امکانات و دکمه دانلود. کمتر جایی میگوید قانون جدید بانک مرکزی دقیقاً کدام صندوق را از مجوز معاف کرده، چه چیزهایی صندوق خانوادگی را از این معافیت بیرون میبرد، قرعهکشی را چطور میشود بعداً بررسی کرد یا تورم با برندههای آخر صندوق قرعهکشی چه میکند. چیزهایی که اضافه شد: جدول مادهبهماده قانون بانک مرکزی و دستورالعمل صندوقها، جدول انواع صندوق مجوزدار، چند «مثال فرضی» با عدد، روش قرعهکشی قابل بررسی، صف وام و ضامن با مثال، جدول قیمت بازار جدا از برآورد ما، هزینه سهساله، اتصالها، تستهای قبل از خرید و برنامه ۹۰ روز اول. یک اصلاح هم داشتم: در نسخه قبلی عددهای سرمایه صندوق مجوزدار را از دستورالعمل ۱۴۰۱ آورده بودم؛ آن دستورالعمل با دستورالعمل مصوب ۱۴۰۳ (اصلاحی بهار ۱۴۰۵) جایگزین شده و عددهای درست را در همین بخش قانون آوردهام.
قبل از انتخاب نرمافزار: صندوق شما خانوادگی است یا مجوزدار؟
این سؤال در صفحههای فروش نرمافزار مطرح نمیشود، ولی روی همه تصمیمهای بعدی اثر دارد.
دو متن اصلی اینجا مهم است: «قانون بانک مرکزی جمهوری اسلامی ایران» مصوب ۱۴۰۲ و «دستورالعمل اجرایی تأسیس، فعالیت، نظارت و انحلال صندوقهای قرضالحسنه» که هیأتعالی بانک مرکزی ۲۳ بهمن ۱۴۰۳ تصویب کرده و بهار ۱۴۰۵ اصلاح شده است. طبق تبصره ماده ۱۲ همین دستورالعمل، صندوقهایی که بدون شخصیت حقوقی و بهصورت محدود و غیررسمی در جمع خانوادگی و مانند آن کار میکنند، مشمول این دستورالعمل نیستند و مجوز بانک مرکزی لازم ندارند. شرطش این است که از عنوان خاص، تابلو، سربرگ، سایت اینترنتی و هر نماد یا ابزاری که سپردهگیری از عموم را تداعی یا تبلیغ کند استفاده نکنند. تشخیص اینکه صندوقی در این دسته هست یا نه هم با خود بانک مرکزی است.
این یعنی برای صندوق خانوادگی، نرمافزار باید خصوصی بماند:
- فقط با دعوت مدیر عضو اضافه شود؛ فرم عضویت عمومی و «عضو شوید» نداشته باشد.
- صفحه معرفی عمومی، لندینگ تبلیغاتی و حضور در نتایج گوگل نداشته باشد. پنل فقط با ورود باز شود و جلوی ایندکس شدنش گرفته شود.
- اسم و لوگوی صندوق طوری نباشد که شبیه مؤسسه مالی به نظر برسد.
اگر قصد دارید از غیر اعضای خانواده و آشنایان پول جمع کنید یا صندوق را عمومی معرفی کنید، دیگر بحث نرمافزار نیست و اول باید تکلیف مجوز روشن شود. طبق دستورالعمل جدید، صندوق مجوزدار فقط در قالب مؤسسه غیرتجاری ثبتشده و با دو اجازهنامه کار میکند: اول اجازهنامه تأسیس برای ثبت، بعد اجازهنامه فعالیت. سرمایه هم باید قبل از صدور اجازهنامه تأسیس کامل نقدی پرداخت شده باشد. حداقل سرمایه ثبتی برای صندوق خرد یک میلیارد ریال (۱۰۰ میلیون تومان)، کوچک پنج میلیارد ریال (۵۰۰ میلیون تومان)، متوسط بیستوپنج میلیارد ریال (۲.۵ میلیارد تومان) و بزرگ ده هزار میلیارد ریال (هزار میلیارد تومان) است. صندوق مجوزدار باید همه عملیات و اسنادش را در سیستم حسابداری و سامانه نظارتی بانک مرکزی ثبت کند؛ پس قبل از انتخاب نرمافزار، الزامات گزارشدهی را مکتوب از بانک مرکزی یا کانون صندوقها بگیرید.
قانون و دستورالعمل دقیقاً چه میگوید؟ ماده به ماده
این جدول خلاصه بندهایی است که روی طراحی یا انتخاب نرمافزار اثر مستقیم دارد. متن کامل را حتماً از منبع رسمی بخوانید؛ اینجا فقط به زبان ساده آمده است.
| متن | خلاصه به زبان ساده | اثر روی نرمافزار |
|---|---|---|
| قانون بانک مرکزی، ماده ۳۷ بند الف (پاراگراف آخر) | صندوق کوچکی که ثبت رسمی و شخصیت حقوقی ندارد و اعلام عمومی و تبلیغ نمیکند، مثل صندوق خانوادگی، مجوز بانک مرکزی لازم ندارد. تشخیص با بانک مرکزی است. | نرمافزار صندوق خانوادگی باید خصوصی بماند: بدون صفحه عمومی، بدون ثبتنام آزاد، بدون تبلیغ. |
| قانون بانک مرکزی، ماده ۳۷ بند الف (پاراگراف دوم) | ارائه خدمات بانکی از راه سایت و اپ، جز موارد معافشده، مجوز میخواهد. | اپ صندوق نباید شبیه اپ بانکی برای عموم طراحی و معرفی شود؛ ابزار حسابداری داخلی یک جمع بسته است. |
| قانون بانک مرکزی، ماده ۳۷ بند پ | کسی که بدون مجوز کار مجوزدار انجام دهد، به بازگرداندن پولها، جزای نقدی تا دو برابر و مجازات درجه پنج یا شش محکوم میشود. | اگر صندوقی از حالت خانوادگی بیرون رفته، با نرمافزار بهتر قانونی نمیشود؛ اول تکلیف مجوز. |
| قانون بانک مرکزی، ماده ۳۸ | ارائه آگاهانه خدماتی که ادامه کار غیرمجاز را ممکن میکند، ممنوع است. | سازنده نرمافزار هم باید بداند برای چه نوع صندوقی کار میکند؛ ما برای سپردهگیری عمومی بدون مجوز نرمافزار نمیسازیم. |
| قانون بانک مرکزی، ماده ۳۹ | انتشار آگهی و تبلیغ برای فعالیت بدون مجوز در هر رسانهای ممنوع است. | لندینگ، کانال عمومی یا پست تبلیغاتی برای جذب عضو صندوق خانوادگی نسازید. |
| دستورالعمل، ماده ۱۲ و تبصره | صندوقهای وزارتخانهها، دستگاههای دولتی، نهادهای عمومی، شرکتهای دولتی و دانشگاهها مشمول دستورالعملاند؛ صندوق خانوادگی بدون عنوان، تابلو، سربرگ، سایت و نماد سپردهگیری معاف است. | صندوق کارکنان دستگاه دولتی را با صندوق خانوادگی یکی نگیرید؛ وضعیتش را جدا بپرسید. |
| دستورالعمل، ماده ۲۷ و تبصره ۱ | صندوق مجوزدار فقط سپرده قرضالحسنه پسانداز میگیرد؛ حساب جاری، سپرده سرمایهگذاری، دستهچک و کارت برای مشتری ممنوع است. | در نرمافزار صندوق مجوزدار، نوع حسابها محدود است و صدور کارت یا چک برای عضو نباید طراحی شود. |
| دستورالعمل، ماده ۲۸ | دریافت و پرداخت نقدی برای هر مشتری در روز تا ۱۵۰ میلیون ریال (۱۵ میلیون تومان) است. | کنترل سقف نقدی روزانه هر مشتری و هشدار پیش از عبور از سقف. |
| دستورالعمل، مواد ۳۴ و ۳۵ | سقف نرخ کارمزد را بانک مرکزی تعیین میکند؛ بازپرداخت حداکثر ۶۰ ماه است. | نرخ کارمزد قابل تنظیم و قفلشدنی؛ جلوگیری از تعریف وام بیش از ۶۰ قسط ماهانه. |
| دستورالعمل، ماده ۳۷ | مشروط کردن وام به سپردهگذاری ممنوع است؛ صندوق میتواند بدون تعهد برای سپردهگذاران حق تقدم بگذارد. | در صندوق مجوزدار، «سقف وام چند برابر پسانداز» باید بهشکل امتیاز صف تعریف شود، نه شرط وام. |
| دستورالعمل، ماده ۳۹ | صندوق باید همیشه دستکم ۷۰ درصد منابع نقدیاش را وام داده باشد. | گزارش لحظهای نسبت وام به منابع نقدی. |
| دستورالعمل، ماده ۴۲ | برای صندوق مجوزدار ممنوع است: خدمات پایه غیرحضوری، خدمات اینترنتی خارج از ضوابط، درگاه پرداخت اینترنتی (جز صندوق بزرگ)، قرعهکشی و جایزه برای سپردهگذاران، باجه و دفتر جدا. | اپ صندوق مجوزدار کوچک درگاه پرداخت و ماژول قرعهکشی جایزه نداشته باشد؛ افتتاح حساب آنلاین هم نه. |
| دستورالعمل، مواد ۴۸، ۵۴، ۶۲ و ۷۵ | سقف وام هر نفر: خرد ۵۰ میلیون، کوچک ۱۰۰ میلیون، متوسط ۱۵۰ میلیون و بزرگ ۲۵۰ میلیون تومان. | کنترل سقف وام هر شخص بر اساس نوع صندوق. |
| دستورالعمل، مواد ۵۰، ۵۶، ۶۴ و ۸۱ | همه عملیات و اسناد در سیستم حسابداری و سامانه نظارتی بانک مرکزی ثبت شود؛ برای متوسط و بزرگ بهصورت برخط و متمرکز. | نرمافزار صندوق مجوزدار باید خروجی یا اتصال مورد نیاز سامانه نظارتی را پشتیبانی کند. |
| دستورالعمل، مواد ۱۰۹ و ۱۱۰ | بانک مرکزی میتواند مبالغ را با تورم تغییر دهد؛ صندوقهای قدیمی دو سال برای تطبیق وقت دارند. | سقفها را در کد ثابت ننویسید؛ تنظیمپذیر و تاریخدار باشند. |
این بخش راهنمای عمومی برای انتخاب و طراحی نرمافزار است و نظر حقوقی یا شرعی حساب نمیشود. متن بهروز قانون و دستورالعمل را از سایت بانک مرکزی ببینید و برای وضعیت صندوق خودتان با وکیل یا مشاور حقوقی مشورت کنید.
صندوق مجوزدار چند نوع است؟
اگر صندوق شما مجوزدار است یا قصد گرفتن مجوز دارد، نوعش روی نرمافزار اثر مستقیم دارد. این جدول از همان دستورالعمل است و عددها به تومان هم نوشته شدهاند:
| نوع صندوق | حداقل سرمایه ثبتی | سقف وام هر نفر | شعبه | درگاه پرداخت اینترنتی |
|---|---|---|---|---|
| خرد | ۱ میلیارد ریال (۱۰۰ میلیون تومان) | ۵۰۰ میلیون ریال (۵۰ میلیون تومان) | فاقد شعبه | ممنوع |
| کوچک | ۵ میلیارد ریال (۵۰۰ میلیون تومان) | ۱ میلیارد ریال (۱۰۰ میلیون تومان) | فاقد شعبه | ممنوع |
| متوسط | ۲۵ میلیارد ریال (۲.۵ میلیارد تومان) | ۱.۵ میلیارد ریال (۱۵۰ میلیون تومان) | تا ۱۰ شعبه در همان استان، با مجوز | ممنوع |
| بزرگ | ۱۰ هزار میلیارد ریال (هزار میلیارد تومان) | ۲.۵ میلیارد ریال (۲۵۰ میلیون تومان) | تا ۵۰ شعبه، با مجوز | مجاز طبق ضوابط |
برای صندوق متوسط و بزرگ، داشتن سیستم حسابداری متمرکز بین مرکز و شعبه و امکان اتصال همه شعب به سامانههای اعلامی بانک مرکزی، شرط گرفتن مجوز شعبه است. یعنی اینجا انتخاب نرمافزار بخشی از پرونده مجوز است و ساخت از صفر بدون تجربه نظارتی، ریسک بالایی دارد.
نشانههایی که صندوق خانوادگی از مرز معافیت دور میشود
معافیت صندوق خانوادگی به سه چیز بند است: محدود بودن جمع، نداشتن شخصیت حقوقی و نبودن اعلام عمومی و تبلیغ. این نشانهها یعنی وقت مشورت حقوقی است، نه وقت خرید امکانات بیشتر:
| نشانه | چرا مهم است | در نرمافزار چه کنید |
|---|---|---|
| عضو شدن افرادی که هیچکدام از اعضا نمیشناسند | جمع دیگر محدود و آشنا نیست | فقط دعوت با شماره موبایل و تأیید مدیر؛ لینک عضویت عمومی نسازید |
| کانال یا صفحه عمومی برای معرفی صندوق و جذب عضو | مصداق اعلام عمومی و تبلیغ است | هیچ صفحه عمومی، فرم تماس یا لندینگ برای صندوق نسازید |
| اسم و لوگویی مثل «مؤسسه» یا «بانک» و سربرگ رسمی | تبصره ماده ۱۲ عنوان، تابلو و سربرگ را نام برده | اسم ساده و خانوادگی، بدون سربرگ رسمی در خروجیها |
| وعده سود به پسانداز اعضا | این دیگر قرضالحسنه نیست و شبیه سپردهگیری است | امکان «سود سپرده» را در نسخه خانوادگی فعال نکنید |
| دفتر، باجه یا آدرس ثابت برای مراجعه مردم | شبیه مؤسسه مالی میشود | نرمافزار جای دفتر را نمیگیرد؛ اگر دفتر لازم شده، مسئله مجوز است |
اگر یکی از اینها در صندوق شما هست، اول با مشاور حقوقی صحبت کنید. نرمافزار بهتر، وضعیت حقوقی را عوض نمیکند.
نوع صندوق شما چه امکاناتی لازم دارد؟
«صندوق قرضالحسنه» در عمل چند مدل کاملاً متفاوت است و نرمافزاری که برای یکی عالی است، برای دیگری ناقص است.
| نوع صندوق | پول چطور میچرخد | نرمافزار حتماً باید | مسیر منطقی |
|---|---|---|---|
| صندوق قرعهکشی (گردشی) | هر ماه همه مبلغ ثابت میدهند و کل مبلغ به برنده قرعه میرسد تا دور تمام شود | قرعهکشی شفاف، حذف برندههای قبلی، پیگیری قسط برندهها | اپ آماده |
| صندوق پسانداز و وام | اعضا پسانداز میکنند و از موجودی صندوق به نوبت وام میگیرند | صف وام، سقف وام بر اساس پسانداز، ضامن، قسطبندی | نرمافزار آماده نسخه پیشرفته |
| صندوق کارکنان شرکت یا اداره | حق عضویت و قسط از حقوق کسر میشود | ورود فایل کسورات حقوق، تطبیق ماهانه، چند نوع وام | نسخه سازمانی یا پنل اختصاصی |
| صندوق مجوزدار | سپردهگیری و پرداخت قرضالحسنه زیر نظر بانک مرکزی | حسابداری کامل، گزارش نظارتی، کنترل دسترسی و ثبت رویداد | نرمافزار سازمانی تخصصی |
اول مدل صندوق خودتان را مشخص کنید و بعد سراغ مقایسه محصولات بروید. خیلی از نارضایتیها از اینجا میآید که صندوق پسانداز و وام، اپی را انتخاب کرده که فقط برای قرعهکشی ساخته شده بود.
اصطلاحهایی که در نرمافزارها میبینید
هر محصول اسمهای خودش را دارد و همین مقایسه را سخت میکند. این جدول کمک میکند بدانید هر اسم معمولاً به چه چیزی اشاره دارد:
| اصطلاح | یعنی چه | سؤالی که از فروشنده بپرسید |
|---|---|---|
| سهم | واحد عضویت؛ عضوی که دو سهم دارد، دو برابر واریز میکند و در قرعه دو شانس یا دو نوبت دارد | یک نفر میتواند چند سهم داشته باشد؟ سهم را میشود بین دو نفر نصف کرد؟ |
| حق عضویت | مبلغ ثابت ماهانه که همه میدهند، جدا از پسانداز | حق عضویت و پسانداز در گزارش جدا نشان داده میشوند؟ |
| پسانداز | پولی که عضو در صندوق دارد و مبنای سقف وام است | برداشت از پسانداز با چه قانونی است؟ |
| وام یا قرضالحسنه | مبلغی که به عضو داده میشود و باید قسطی برگردد | چند نوع وام با قانون متفاوت میشود تعریف کرد؟ |
| کارمزد | مبلغی که صندوق بابت هزینههای اداری روی وام میگیرد، اگر اعضا تصویب کرده باشند | درصد، مبلغ ثابت یا صفر؟ یکجا یا داخل اقساط؟ |
| قسط | سهم ماهانه بازپرداخت وام | تاریخ قسط را میشود جابهجا کرد؟ ادغام و شکستن قسط دارد؟ |
| ضامن | عضوی که بخشی از پساندازش تا تسویه وام قفل میشود | آزادسازی مبلغ ضمانت با هر قسط انجام میشود یا فقط آخر کار؟ |
| مسدودی | بخشی از موجودی که قابل برداشت نیست | دلیل و تاریخ مسدودی برای عضو دیده میشود؟ |
| دوره یا نوبت | در صندوق قرعهکشی، هر ماه یک نوبت؛ دوره وقتی تمام میشود که همه برنده شوند | دوره دوم با همان اعضا راحت شروع میشود؟ |
| سند اصلاحی | ثبت معکوس برای اصلاح اشتباه، بهجای حذف | کاربر عادی امکان حذف تراکنش دارد یا فقط سند اصلاحی؟ |
اندازه صندوق چه چیزی را عوض میکند؟
| تعداد اعضا | کار مدیر در ماه | چیزی که بیشترین اهمیت را دارد | نسخه معمول |
|---|---|---|---|
| تا ۲۰ نفر | یک تا دو ساعت | ثبت واریز و قرعه شفاف | اپ رایگان یا یکباره |
| ۲۰ تا ۶۰ نفر | چند ساعت، بیشتر برای پیگیری عقبافتادهها | یادآوری خودکار، پنل عضو | اپ پولی یا نسخه خانوادگی |
| ۶۰ تا ۲۰۰ نفر | یک تا دو روز کاری | صف وام، ضامن، تطبیق بانکی | نسخه پیشرفته یا تحت وب |
| ۲۰۰ تا ۱۰۰۰ نفر | یک نفر پارهوقت یا تماموقت | کسر از حقوق، چند نوع وام، گزارش هیئت مدیره | نسخه سازمانی |
| بیشتر از ۱۰۰۰ نفر یا چند صندوق | تیم کوچک | یکپارچگی با حقوق و حسابداری، نقشها، ممیزی | سازمانی آماده یا اختصاصی |
اگر صندوق شما در مرز دو ردیف است، ردیف بالاتر را برای دو سال آینده در نظر بگیرید؛ جابهجا کردن داده بین دو نرمافزار، معمولاً از پول نسخه بالاتر گرانتر تمام میشود.
امکانات پایه هر نرم افزار صندوق قرض الحسنه
- اعضا و سهم: هر عضو چند سهم دارد، کی عضو شده و چه کسی معرفش بوده.
- واریز ماهانه: حق عضویت یا پسانداز ماهانه، با تاریخ سررسید و وضعیت پرداخت.
- وام و قسط: مبلغ وام، تعداد قسط، تاریخ هر قسط و مانده.
- دفتر هر عضو: صورتحساب کامل از روز اول؛ همان چیزی که قبلاً در دفترچه بود.
- یادآوری: پیامک یا اعلان قبل از سررسید و بعد از تأخیر.
- گزارش صندوق: موجودی، وامهای در جریان، اقساط معوق و جریان نقدی هر ماه.
- پنل عضو: هر عضو حساب خودش را ببیند و برای دیدن ماندهاش به مدیر پیام ندهد.
برای صندوق ۱۵ تا ۳۰ نفره، همین هفت مورد کافی است. هر امکان اضافهای باید مشکلی را حل کند که الان واقعاً دارید.
امکانات به تفکیک نسخه
فروشندهها نسخهها را با اسمهای مختلف میفروشند، ولی در عمل سه سطح وجود دارد. این جدول نشان میدهد معمولاً چه چیزی در کدام سطح است، تا موقع دمو بدانید دنبال چه باشید:
| امکان | اپ خانوادگی | نسخه پیشرفته | نسخه سازمانی |
|---|---|---|---|
| اعضا، سهم و واریز ماهانه | دارد | دارد | دارد |
| قرعهکشی خودکار و دستی | معمولاً دارد | گاهی | معمولاً ندارد یا لازم نیست |
| صف وام و سقف بر اساس پسانداز | ساده | کامل | کامل با چند نوع وام |
| ضامن و قفل پسانداز ضامن | کم پیدا میشود | دارد | دارد |
| پنل یا اپ عضو | دارد | دارد | پرتال عضو، گاهی با ورود سازمانی |
| پیامک سررسید و تأخیر | دارد، گاهی با سقف | دارد | دارد، با پنل پیامک خودتان |
| حسابداری دوطرفه و تراز | ندارد | ساده | کامل، با سرفصل و سند |
| ورود فایل کسورات حقوق | ندارد | کم | دارد |
| چند کاربر با نقش جدا | مدیر و عضو | چند نقش | نقش و سطح دسترسی دقیق |
| تاریخچه تغییرات (چه کسی، کی، چه چیزی) | کم | گاهی | باید داشته باشد |
| خروجی کامل اکسل | گاهی محدود | دارد | دارد |
| چاپ دفترچه یا صورتحساب عضو | کم | دارد | دارد |
چیزی که در هر سه سطح باید باشد و کمتر کسی دربارهاش میپرسد، خروجی کامل اطلاعات است. اگر روزی بخواهید نرمافزار را عوض کنید، همین خروجی تعیین میکند کار یک روزه است یا یک ماهه.
قرعهکشی شفاف؛ جایی که بیشترین دعوا پیش میآید
در صندوق قرعهکشی، اعتماد به قرعه از هر امکانی مهمتر است و «قرعهکشی خودکار» بهتنهایی کسی را قانع نمیکند. قرعهکشی وقتی قابل اعتماد است که هر عضو بتواند بعداً ببیند دقیقاً چه اتفاقی افتاده است:
- لیست واجدان شرایط قبل از قرعه منتشر شود. کسانی که قبلاً برنده شدهاند یا قسطشان معوق است و طبق قانون صندوق نباید شرکت کنند، با دلیل مشخص شوند.
- زمان قرعه از قبل اعلام شود و بعد از آن لیست قابل تغییر نباشد.
- اثر انگشت دیجیتال لیست ثبت شود. سیستم از لیست واجدان یک کد یکتا (هش) میسازد و همان لحظه برای اعضا میفرستد. اگر کسی بعداً لیست را دستکاری کند، کد عوض میشود.
- انتخاب تصادفی واقعی باشد، با مولد تصادفی امن سمت سرور، نه با کدی که در مرورگر مدیر اجرا میشود.
- نتیجه با تاریخ و ساعت ثبت شود و قابل حذف یا ویرایش نباشد. اگر قرعه به هر دلیلی تکرار شد، دلیلش هم ثبت شود.
- قرعه آزمایشی جدا باشد. برای آموزش اعضا خوب است، ولی باید روی صفحه واضح نوشته شود «آزمایشی» تا با قرعه واقعی اشتباه نشود.
- قرعه دستی فقط با صورتجلسه. اگر صندوق تصمیم گرفت وام اضطراری را خارج از قرعه بدهد، نرمافزار باید تصمیم و امضاکنندگانش را ثبت کند.
انواع قرعهکشی در نرمافزارها
| نوع | چطور کار میکند | کجا مناسب است | ریسک |
|---|---|---|---|
| خودکار | سیستم از بین واجدان شرایط یک نفر را انتخاب میکند | بیشتر صندوقهای قرعهکشی | اگر لیست واجدان شفاف نباشد، اعتماد نمیسازد |
| نیمهخودکار | مدیر چند نفر را با دلیل از قرعه بیرون میگذارد و بقیه قرعه میخورند | وقتی کسی قسط معوق دارد یا خودش نخواسته | دلیل حذف باید ثبت و برای همه دیده شود |
| دستی | مدیر برنده را انتخاب میکند | وام اضطراری با تصمیم جمع | بدون صورتجلسه، بیشترین دعوا را میسازد |
| چند برنده در یک نوبت | مبلغ نوبت بین دو یا چند برنده تقسیم میشود | صندوق بزرگ با مبلغ بالا | قانون تقسیم باید از قبل معلوم باشد |
| خردهسهم | دو نفر یک سهم را نصف میکنند و با هم برنده میشوند | عضوی که توان واریز کامل ندارد | تقسیم وام و قسط بین آن دو نفر باید روشن باشد |
قرعهکشی قابل بررسی؛ چطور اعضا بعداً مطمئن شوند؟
جمله «قرعه کاملاً تصادفی است» را همه میگویند. سؤال بهتر این است: یک عضو بعد از قرعه میتواند خودش بررسی کند که نتیجه دستکاری نشده؟ روشی که پیشنهاد میکنم ساده است و به آن «تعهد و افشا» میگویند:
- قبل از قرعه، سیستم یک عدد تصادفی محرمانه میسازد و فقط کد یکتای آن (هش) را همراه با لیست واجدان برای اعضا میفرستد.
- در زمان اعلامشده، برنده با ترکیب همان عدد محرمانه و لیست واجدان انتخاب میشود.
- بلافاصله بعد از قرعه، خود عدد محرمانه هم منتشر میشود.
- هر عضو میتواند با یک ابزار ساده بررسی کند که کد یکتای منتشرشده قبل از قرعه، با عدد افشاشده جور است و با همان لیست، همان برنده درمیآید.
این روش جلوی این را میگیرد که کسی بعد از دیدن نتیجه، قرعه را دوباره بزند. اگر نرمافزار آماده چنین چیزی ندارد، دستکم این سه را داشته باشد: لیست واجدان قبل از قرعه، زمان ثابت و ثبت هر بار اجرای قرعه، حتی اجراهای آزمایشی. ضبط ویدیو از صفحه قرعه هم کمک میکند، ولی جای ثبت در سیستم را نمیگیرد.
مثال فرضی: تورم با برندههای آخر چه میکند؟
صندوق قرعهکشی ۲۰ نفره، هر نفر ماهی ۵ میلیون تومان. هر ماه ۱۰۰ میلیون تومان به یک نفر میرسد و دوره ۲۰ ماه طول میکشد. فرض کنید تورم ماهانه حدود ۲.۵ درصد باشد (این عدد فرضی است و فقط برای نشان دادن اثر آمده):
| نوبت برنده شدن | مبلغ اسمی دریافتی | ارزش تقریبی به پول ماه اول | در عمل |
|---|---|---|---|
| ماه ۱ | ۱۰۰ میلیون | ۱۰۰ میلیون | وام بدون کارمزد با بیشترین ارزش |
| ماه ۵ | ۱۰۰ میلیون | حدود ۹۰.۶ میلیون | هنوز وام خوبی است |
| ماه ۱۰ | ۱۰۰ میلیون | حدود ۸۰ میلیون | نزدیک به پسانداز |
| ماه ۱۵ | ۱۰۰ میلیون | حدود ۷۰.۸ میلیون | بیشتر پسانداز است تا وام |
| ماه ۲۰ | ۱۰۰ میلیون | حدود ۶۲.۶ میلیون | برنده آخر عملاً به بقیه وام داده است |
این یعنی در صندوق قرعهکشی، اعتماد به قرعه فقط بحث عدالت نیست؛ بحث پول هم هست. هر چه دوره طولانیتر و تورم بیشتر باشد، فاصله برنده اول و آخر بیشتر میشود. بعضی صندوقها برای همین دوره را کوتاهتر میکنند یا مبلغ سهم را در دوره بعد بالا میبرند. هر راهی که به برندههای اول هزینه اضافه تحمیل کند، ممکن است از نظر شرعی و حقوقی محل بحث باشد؛ قبل از اجرا با مرجع مورد قبول اعضا مشورت کنید. کار نرمافزار این است که این عددها را شفاف به اعضا نشان دهد، نه اینکه برایشان تصمیم بگیرد.
جابهجایی نوبت، خروج وسط دوره و برنده بدقول
| اتفاق | قانونی که باید از قبل نوشته شود | کار نرمافزار |
|---|---|---|
| دو عضو میخواهند نوبتشان را عوض کنند | مجاز است؟ با تأیید چه کسی؟ | ثبت درخواست، تأیید هر دو نفر و مدیر، ثبت در تاریخچه |
| عضو قبل از برنده شدن میخواهد خارج شود | پولش کی و چطور برمیگردد؟ جایگزین میخواهد؟ | محاسبه مانده، ثبت جایگزین و انتقال سهم با تاریخ |
| برنده بعد از گرفتن مبلغ قسطش را نمیدهد | ضامن دارد؟ چند روز مهلت؟ | یادآوری، اطلاع به ضامن، گزارش برای جمع |
| عضو فوت میکند | حساب او با ورثه چطور تسویه میشود؟ | توقف یادآوری، گزارش مانده دقیق برای ورثه |
| مدیر صندوق کنار میرود | تحویل حساب و دسترسی چطور است؟ | انتقال نقش مدیر، صورتحساب تحویل، قطع دسترسی مدیر قبلی |
درباره تسویه با ورثه و هر اختلاف مالی، نرمافزار فقط عدد دقیق میدهد. تصمیم حقوقیاش را با مشاور بگیرید.
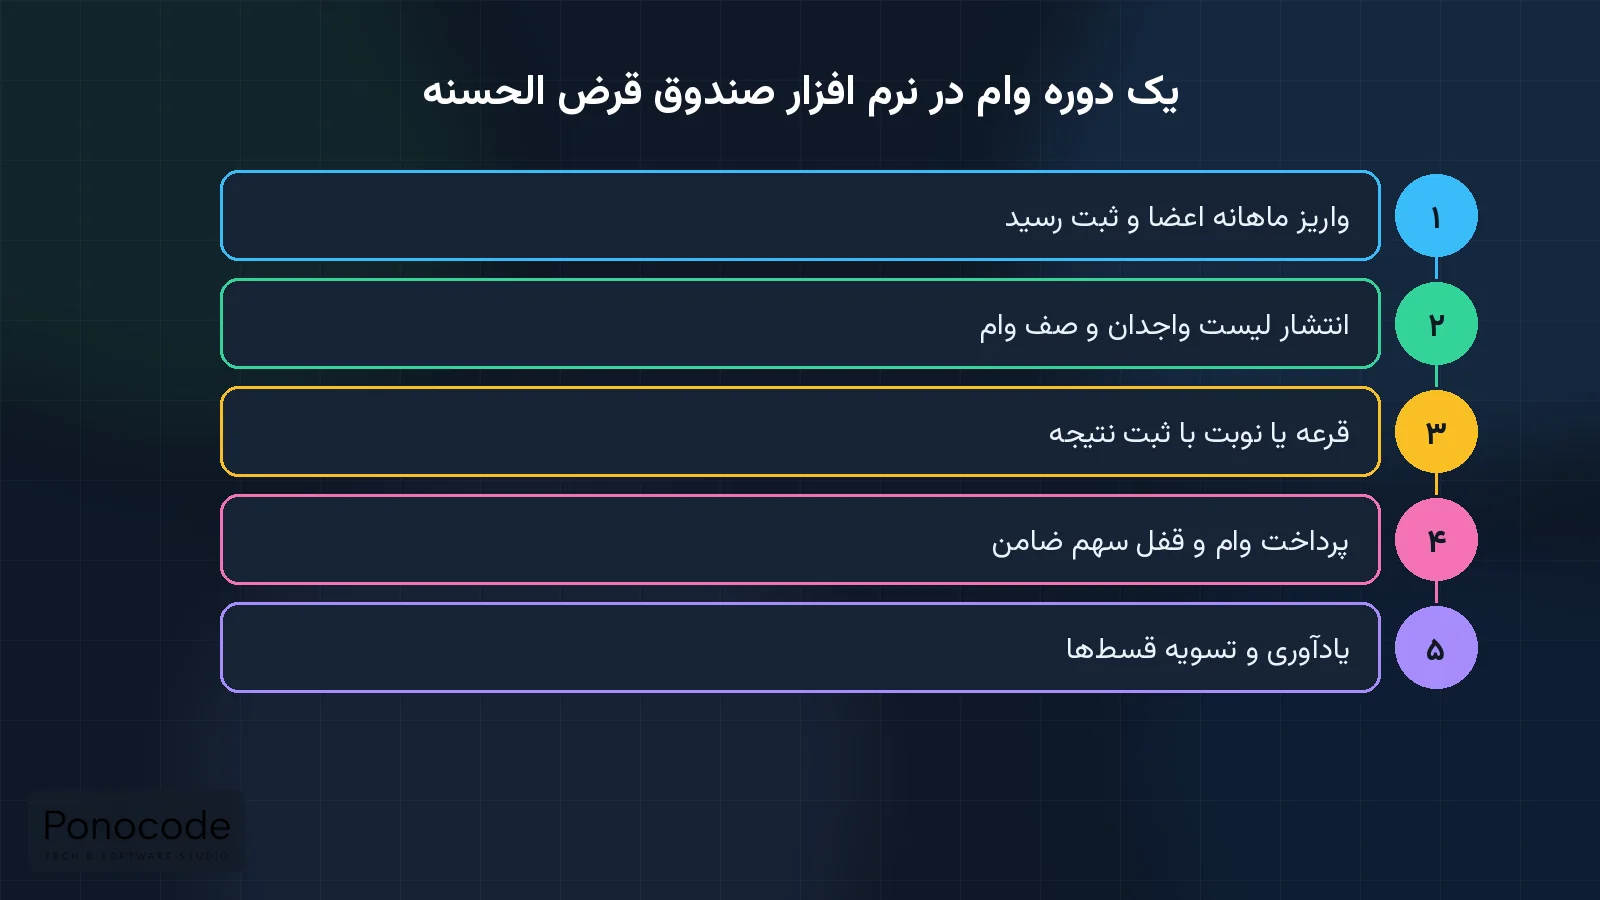
قوانین وام، ضامن و قسط را چطور در نرمافزار پیاده کنیم؟
نرمافزار قرار نیست برای صندوق قانون بنویسد. کارش این است که قانونی را که اعضا تصویب کردهاند، دقیق و یکسان برای همه اجرا کند. پس قبل از راهاندازی، این موارد را مکتوب کنید:
صف و سقف وام
نوبت وام بر چه اساسی است: زمان درخواست، مبلغ پسانداز، مدت عضویت یا ترکیبی از اینها؟ سقف وام چند برابر پسانداز عضو است؟ اگر این قانون در نرمافزار تعریف شود، صف وام برای همه قابل دیدن است و دیگر کسی فکر نمیکند مدیر آشنایانش را جلو انداخته است.
مثال فرضی: صندوق پسانداز و وام ۴۰ نفره. قانون صندوق: سقف وام سه برابر پسانداز، حداقل شش ماه عضویت، و تا وام قبلی تسویه نشده وام دوم نمیدهیم. عضوی با ۱۲ میلیون تومان پسانداز، حداکثر ۳۶ میلیون تومان وام میگیرد. اگر موجودی صندوق این ماه ۸۰ میلیون است و سه نفر با ۳۶، ۳۰ و ۲۴ میلیون در صفاند، نرمافزار باید نشان دهد این ماه دو نفر اول وام میگیرند و نفر سوم ماه بعد، با تاریخ تقریبی. همین یک صفحه، بیشتر سؤالهای تکراری اعضا را جواب میدهد.
روشهای رایج برای چیدن صف اینهاست. یکی را انتخاب و مصوب کنید:
| روش صف | چطور کار میکند | مزیت | مشکل |
|---|---|---|---|
| زمان درخواست | هر که زودتر درخواست داد، زودتر وام میگیرد | ساده و قابل فهم | کسی که همیشه زود درخواست میدهد، جلو میافتد |
| امتیاز پسانداز و مدت عضویت | ترکیبی از مبلغ پسانداز و ماههای عضویت امتیاز میسازد | به اعضای قدیمی و منظم احترام میگذارد | فرمول باید ساده و منتشرشده باشد |
| نوبتی | هر عضو به ترتیب یک بار وام میگیرد | همه یک بار میرسند | با نیاز واقعی اعضا جور نیست |
| اضطراری خارج از صف | با تصمیم هیئت مدیره یا جمع، برای نیاز فوری | برای درمان یا اتفاق ناگهانی لازم است | بدون سقف و صورتجلسه، صف را بیاعتبار میکند |
در صندوق مجوزدار یادتان باشد: طبق ماده ۳۷ دستورالعمل، وام را نمیشود به سپردهگذاری مشروط کرد. پسانداز فقط میتواند امتیاز صف بدهد، نه شرط وام.
ضامن
در صندوق پسانداز و وام، ضامن معمولاً عضوی است که بخشی از پساندازش تا تسویه وام قفل میشود. نرمافزار باید این مبلغ را جدا نشان دهد، اجازه برداشت آن را ندهد و با پرداخت هر قسط، به همان نسبت آزادش کند. ضامن هم باید از تأخیر قسطهای وامگیرنده باخبر شود، نه فقط از سررسید آخر.
| وضعیت | پسانداز ضامن | چه کسی خبردار میشود |
|---|---|---|
| وام تازه پرداخت شده | به اندازه سهم ضمانت قفل میشود | ضامن، با پیامک و در پنل |
| هر قسط پرداخت میشود | به همان نسبت آزاد میشود | ضامن، در پنل |
| یک قسط عقب افتاد | قفل میماند | وامگیرنده و ضامن |
| چند قسط عقب افتاد و جمع تصمیم گرفت | طبق قانون صندوق، از سهم ضامن برداشت میشود | ضامن، مدیر و بازرس، با ثبت صورتجلسه |
| وام تسویه شد | کامل آزاد میشود | ضامن |
یک عضو حداکثر ضامن چند وام میتواند باشد؟ این را هم در قانون صندوق بنویسید و در نرمافزار سقف بگذارید. ضامن شدن یک نفر برای پنج وام، ریسک کل صندوق را بالا میبرد.
تأخیر، کارمزد و تسویه زودتر
اینکه صندوق بابت وام کارمزد بگیرد یا نه، و با قسط معوق چه کند، تصمیم اعضاست و اگر لازم است، باید دربارهاش از مشاور حقوقی یا مرجع شرعی مورد قبول اعضا پرسید. ما در این باره حکم نمیدهیم. فقط نرمافزار باید این موارد را قابل تنظیم داشته باشد: درصد یا مبلغ کارمزد، مهلت بعد از سررسید، نوع یادآوری و امکان تسویه زودتر با محاسبه درست مانده.
برای قسط عقبافتاده، یک برنامه زمانی ثابت بهتر از تصمیم موردی است. نمونهای که خیلی از صندوقها با کمی تغییر استفاده میکنند:
| زمان | کار نرمافزار | کار مدیر |
|---|---|---|
| سه روز قبل از سررسید | پیامک یادآوری با مبلغ و شماره حساب | کاری لازم نیست |
| روز سررسید | یادآوری دوم برای کسانی که هنوز نپرداختهاند | بررسی رسیدهای در انتظار تأیید |
| یک هفته بعد | وضعیت «معوق»، اطلاع به ضامن | تماس تلفنی |
| یک ماه بعد | گزارش معوقها برای هیئت مدیره یا جمع | تصمیم طبق قانون صندوق |
| تا تسویه | توقف وام جدید برای همان عضو، طبق قانون صندوق | ثبت تصمیمها |
اسم بدهکاران را در گروه خانوادگی اعلام نکنید. این کار معمولاً پول را زودتر برنمیگرداند و رابطه را خراب میکند. گزارش معوق فقط برای مدیر، بازرس و ضامن همان وام.
هیچ تراکنشی پاک نشود
یکی از مهمترین قانونهای فنی برای هر سیستم مالی همین است. اگر واریزی اشتباه ثبت شد، باید با یک سند اصلاحی برگردد، نه اینکه حذف شود. فقط با این روش میشود بعداً فهمید چه کسی، کی و چرا عددی را عوض کرده است.
پول کجا نگهداری شود و پرداخت آنلاین چطور باشد؟
مشکل اصلی خیلی از صندوقها نرمافزار نیست، این است که پول روی حساب شخصی مدیر میماند. چند پیشنهاد عملی:
- حساب جدا برای صندوق: حتی در صندوق خانوادگی، یک حساب فقط برای صندوق باز کنید که با حساب شخصی مدیر قاطی نشود. اگر امکانش هست، برداشت با دو امضا باشد.
- رسید کارتبهکارت: عضو عکس رسید یا شماره پیگیری را در پنل ثبت کند و مدیر تأیید کند. تا قبل از تأیید، پرداخت «در انتظار بررسی» بماند.
- درگاه پرداخت: درگاه به نام صاحب حساب صادر میشود. صندوقی که شخصیت حقوقی ندارد، در عمل درگاه را به نام یک شخص میگیرد و پول به حساب او میرود. اگر این را انتخاب کردید، گزارش روزانه تسویه درگاه را در نرمافزار داشته باشید. جزئیات فنیاش را در راهنمای اتصال درگاه پرداخت به سایت نوشتهام.
- کسر از حقوق: در صندوق کارکنان، واحد حقوق هر ماه فایل کسورات را میدهد. نرمافزار باید این فایل را بخواند، با بدهی هر عضو تطبیق دهد و اختلافها را جدا نشان دهد؛ مثلاً همکاری که مرخصی بدون حقوق بوده و قسطش کسر نشده است.
روشهای پرداخت؛ کدام برای صندوق شما مناسب است؟
| روش | مزیت | مشکل | نکته در نرمافزار |
|---|---|---|---|
| کارتبهکارت با ثبت رسید | برای همه آشناست و هزینهای ندارد | تطبیق دستی، رسید تکراری یا اشتباه | وضعیت «در انتظار تأیید»، بررسی شماره پیگیری تکراری |
| واریز با مبلغ یکتا | مدیر از مبلغ میفهمد واریز مال کیست | اعضا گاهی مبلغ را گرد میکنند | برای هر عضو چند رقم آخر ثابت؛ مثلاً ۵٬۰۰۰٬۰۳۷ تومان |
| درگاه پرداخت اینترنتی | ثبت خودکار و بدون تطبیق دستی | درگاه به نام یک شخص است؛ برای صندوق مجوزدار غیر بزرگ ممنوع است | گزارش تسویه روزانه و جدا کردن کارمزد |
| کسر از حقوق | بیشترین نظم پرداخت | فقط در صندوق کارکنان؛ وابسته به واحد حقوق | ورود فایل ماهانه و گزارش اختلاف |
| نقدی در جلسه ماهانه | برای جمع کوچک و حضوری راحت است | بدون رسید، بیشترین خطا را دارد | ثبت همان روز با امضای دو نفر |
| پرداخت از طریق ربات پیامرسان داخلی | اعضا داخل همان پیامرسانی میپردازند که هستند | وابسته به سرویس پرداخت همان پیامرسان | همان قواعد درگاه؛ ثبت خودکار در حساب عضو |
برای صندوق خانوادگی، ترکیب «کارتبهکارت با رسید» و «مبلغ یکتا» معمولاً کافی است و هزینه درگاه هم ندارد. اگر به درگاه فکر میکنید، اول راهنمای اتصال درگاه پرداخت و دلایل پرداخت ناموفق را ببینید. برای پرداخت داخل پیامرسان هم راهنمای ربات بله و ساخت ربات تلگرام را نوشتهایم.
مثال فرضی: تطبیق واریزیهای آخر ماه
صندوق ۴۰ نفره، ماهی ۵ میلیون تومان برای هر سهم. آخر ماه، صورتحساب بانکی ۴۳ ردیف واریز دارد و نرمافزار ۳۷ رسید ثبتشده. نرمافزار خوب ردیفها را اینطور دسته میکند:
| دسته | تعداد | کار مدیر |
|---|---|---|
| رسید و ردیف بانک با هم جورند | ۳۵ | تأیید گروهی با یک کلیک |
| ردیف بانک هست، رسید ثبت نشده | ۵ | پیدا کردن صاحب واریز از مبلغ یکتا یا نام واریزکننده |
| رسید ثبت شده، ردیف بانک نیست | ۱ | پرسیدن از عضو؛ شاید هنوز واریز نشده یا از کارت دیگری بوده |
| مبلغ با بدهی عضو فرق دارد | ۲ | ثبت مابهالتفاوت بهعنوان پیشپرداخت یا بدهی ماه بعد |
| واریز تکراری یک نفر | ۱ | برگشت یا ثبت برای ماه بعد، با نظر عضو |
جمع ردیفها با هم نمیخواند و همین طبیعی است؛ مهم این است که هیچ ردیفی بیتکلیف نماند. این کار بدون نرمافزار، برای صندوق ۴۰ نفره چند ساعت وقت میگیرد. جزئیات بیشتر درباره پاکسازی و نگاشت داده را در راهنمای انتقال داده از اکسل آوردهام.
فایل کسورات حقوق چه ستونهایی لازم دارد؟
در صندوق کارکنان، بیشتر خطاها از فایل ماهانه حقوق میآید. قبل از خرید یا ساخت، با واحد حقوق روی همین ستونها توافق کنید:
| ستون | چرا لازم است |
|---|---|
| کد پرسنلی و کد ملی | تطبیق دقیق عضو، حتی اگر اسمها شبیه باشند |
| ماه و سال حقوق | جلوگیری از ثبت دوباره یک فایل |
| مبلغ حق عضویت کسرشده | جدا از قسط، برای گزارش پسانداز |
| مبلغ قسط کسرشده و شماره وام | وقتی یک نفر دو وام دارد |
| علت کسر نشدن | مرخصی بدون حقوق، ترک کار، سقف کسورات |
| جمع کل فایل | مقایسه با مبلغی که واقعاً به حساب صندوق واریز شده |
اگر نرمافزار حقوق شرکت خروجی استاندارد ندارد، اتصالش بخشی از هزینه پروژه است. در راهنمای نرم افزار حقوق و دستمزد درباره خروجیها و فایلهای رایج نوشتهایم.
حساب بانکی صندوق خانوادگی به نام چه کسی باشد؟
صندوق خانوادگی شخصیت حقوقی ندارد، پس حساب بانکیاش در عمل به نام یک یا چند نفر از اعضاست. چند کار ساده ریسک را کم میکند: حساب فقط برای صندوق باشد و هیچ تراکنش شخصی رویش انجام نشود، صورتحساب بانکی هر ماه برای بازرس یا دو عضو دیگر فرستاده شود، و اگر بانک امکانش را دارد، برداشت با دو امضا باشد. در نرمافزار هم موجودی دفتری صندوق و موجودی بانک هر ماه کنار هم نشان داده شود. اگر این دو با هم نمیخوانند، باید دلیلش ثبت شود.
دسترسیها و حریم خصوصی اعضا
در صندوق خانوادگی همه همدیگر را میشناسند و همین باعث میشود حریم خصوصی جدی گرفته نشود. ولی کسی دوست ندارد بدهیاش جلوی فامیل دیده شود. نقشها را اینطور جدا کنید:
| نقش | چه میبیند | چه کاری میکند |
|---|---|---|
| مدیر صندوق | همه حسابها و گزارشها | تعریف عضو و وام، تأیید پرداخت، اجرای قرعه |
| خزانهدار یا حسابدار | تراکنشها و موجودی | ثبت و تطبیق واریزها، سند اصلاحی |
| بازرس یا ناظر | همه گزارشها و تاریخچه تغییرات | فقط مشاهده؛ هیچ ثبتی نمیکند |
| عضو | حساب خودش، صف وام، نتیجه قرعه و آمار کلی صندوق | ثبت رسید، درخواست وام، دیدن قسطها |
| ضامن | مبلغ قفلشده خودش و وضعیت قسطهای وام ضمانتشده | تأیید ضمانت در پنل |
هر نفر رمز و ورود خودش را داشته باشد؛ ورود با کد پیامکی برای اعضا سادهترین راه است (در راهنمای ورود با پیامک درباره هزینه و امنیتش توضیح دادهام). مدیر و خزانهدار هم بهتر است ورود دومرحلهای داشته باشند.
چه چیزی را به همه نشان دهیم و چه چیزی را نه؟
| اطلاعات | همه اعضا | فقط خود عضو | فقط مدیر، خزانهدار و بازرس |
|---|---|---|---|
| موجودی کل صندوق و جمع وامهای در جریان | بله | ||
| لیست واجدان قرعه و نتیجه قرعه | بله | ||
| صف وام (بدون مبلغ پسانداز دیگران) | بله | ||
| مانده پسانداز و وام هر نفر | بله | بله | |
| اقساط معوق هر نفر | بله | بله، و ضامن همان وام | |
| شماره کارت و رسیدهای واریز | بله | بله | |
| تاریخچه تغییرات سیستم | بله |
اگر صندوق تصمیم گرفته شفافیت بیشتری داشته باشد، مثلاً همه مانده همه را ببینند، این را مکتوب کنید و به اعضا بگویید. پیشفرض نرمافزار باید حفظ حریم باشد، نه برعکس. درباره امنیت ورود و دسترسیها، چکلیست امنیت سایت هم به کارتان میآید.
تحویل مدیریت صندوق بدون دردسر
مدیر صندوقهای خانوادگی معمولاً هر چند سال عوض میشود. نرمافزار باید این روز را ساده کند: گزارش تحویل با موجودی دفتری، موجودی بانک، وامهای در جریان و معوقها؛ انتقال نقش مدیر با تأیید دو نفر؛ و قطع دسترسی مدیر قبلی در همان روز، بدون پاک شدن سابقه کارهایش. اگر این مسیر در نرمافزار نیست، تحویل مدیریت دوباره به دفترچه و حافظه آدمها برمیگردد.
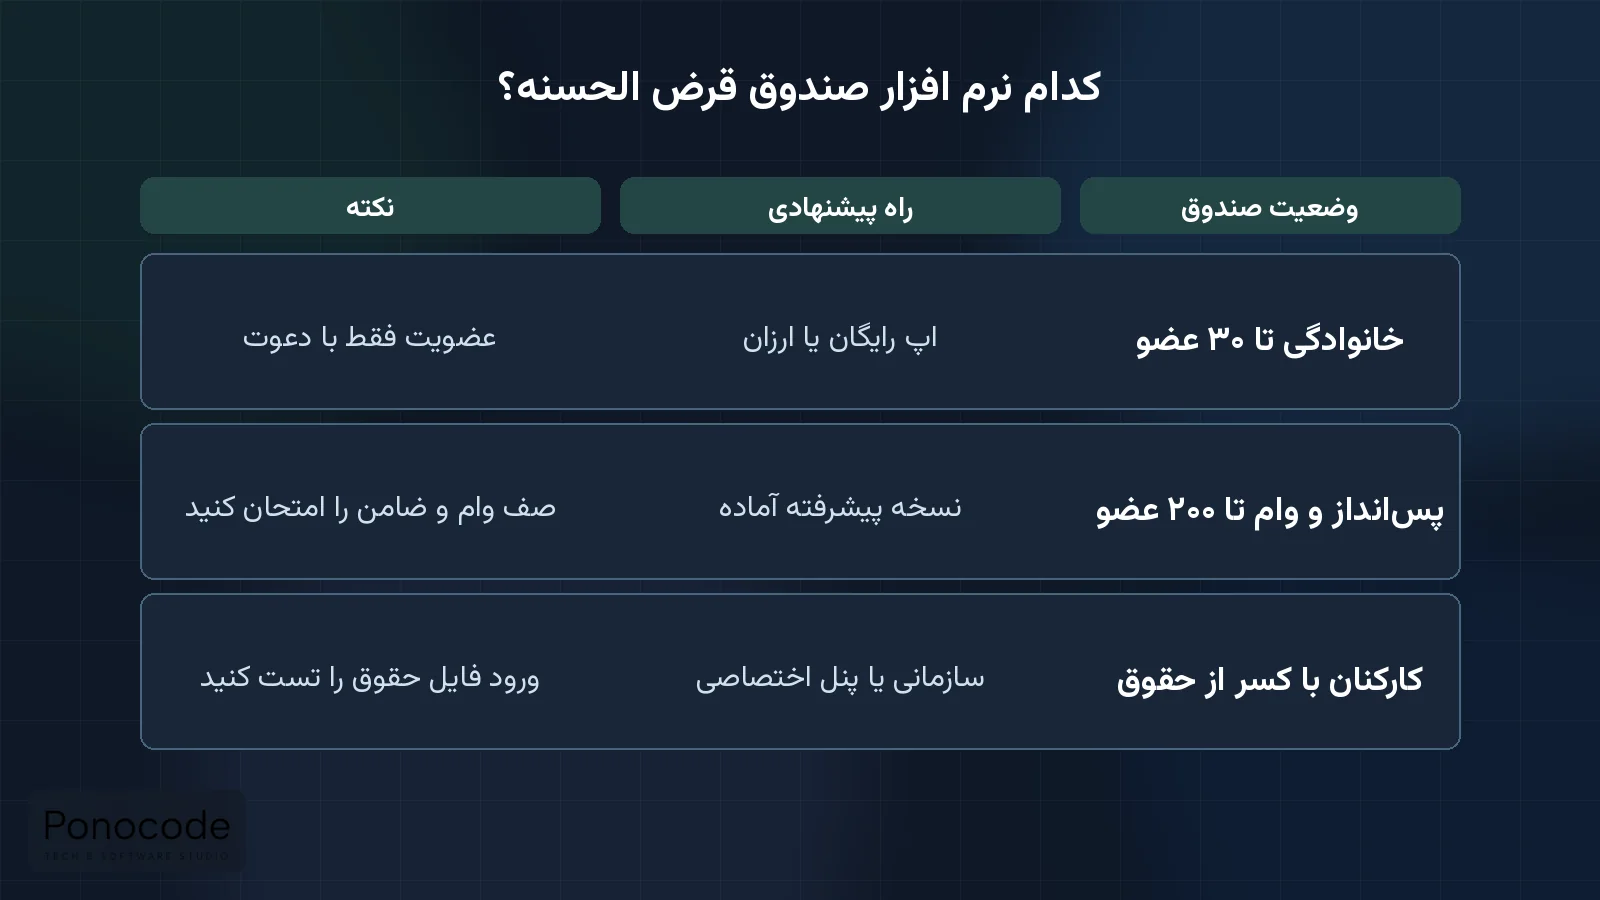
نرمافزار آماده یا اختصاصی؟
بازار نرمافزارهای آماده صندوق در ایران شلوغ است و قیمت بیشترشان پایین است. پس برای اکثر صندوقها، ساخت اختصاصی هزینه اضافه است. این جدول کمک میکند تصمیم بگیرید:
| وضعیت شما | راه پیشنهادی | چرا |
|---|---|---|
| صندوق خانوادگی تا ۳۰ عضو | اپ رایگان یا ارزان | نیاز اصلی ثبت واریز، قرعه و یادآوری است |
| صندوق پسانداز و وام ۳۰ تا ۲۰۰ عضو | نسخه پیشرفته آماده، ابری یا نصبی | صف وام، ضامن و گزارش کامل دارند و هزینهشان کم است |
| صندوق کارکنان با کسر از حقوق | نسخه سازمانی آماده یا پنل اختصاصی | اگر فایل حقوق و چند نوع وام دارید، اول ببینید محصول آماده پوشش میدهد یا نه |
| هلدینگ یا سازمان با چند صندوق و قوانین متفاوت | پنل اختصاصی | اتصال به حقوق، حسابداری و ورود یکپارچه پرسنل |
| صندوق مجوزدار | نرمافزار سازمانی تخصصی با سابقه | الزامات نظارتی و حسابداری کامل؛ ساخت از صفر ریسک بالایی دارد |
کی نرم افزار صندوق قرض الحسنه اختصاصی لازم نیست؟
من سازنده نرمافزار اختصاصیام، ولی برای بیشتر صندوقها پیشنهاد ساخت نمیدهم. این جدول نشان میدهد کجا پول ساخت هدر میرود:
| وضعیت | چرا اختصاصی لازم نیست | بهجایش چه کنید |
|---|---|---|
| صندوق خانوادگی یا دوستانه تا ۱۰۰ عضو | محصولات آماده همه نیازهای اصلی را دارند و ارزاناند | دو اپ را یک ماه با داده واقعی امتحان کنید |
| صندوق قرعهکشی ساده | قرعه، واریز و یادآوری در اپهای آماده هست | اپی بگیرید که لیست واجدان را قبل از قرعه نشان دهد |
| صندوق کارکنان که حقوقش خروجی اکسل دارد | نسخه سازمانی آماده معمولاً فایل را میخواند | فایل نمونه حقوق را در دمو امتحان کنید |
| فقط میخواهید اپ «به اسم صندوق خودتان» باشد | چند فروشنده نسخه با اسم و لوگوی شما میدهند | قیمت نسخه اختصاصیشده را بپرسید، نه ساخت از صفر |
| صندوق مجوزدار تازهتأسیس | الزامات نظارتی سنگین است و محصولات باسابقه آن را پوشش میدهند | نرمافزار سازمانی تخصصی بخرید و اتصالها را جدا سفارش دهید |
نشانههایی که میگوید اختصاصی واقعاً میارزد:
- چند صندوق با قوانین متفاوت زیر یک سازمان دارید و هر کدام را در یک نرمافزار جدا نگه میدارید.
- پرسنل باید با همان ورود سامانه داخلی شرکت وارد شوند و نرمافزار آماده این را ندارد.
- اسناد صندوق باید خودکار به حسابداری شرکت برود و الان کسی هر ماه آنها را دستی وارد میکند.
- قانون وام یا صف شما در هیچ محصول آمادهای قابل تعریف نیست و نمیخواهید قانون را به خاطر نرمافزار عوض کنید.
- تعداد اعضا آنقدر زیاد است که هزینه لایسنس و کاربر اضافه در سه سال، از هزینه ساخت بیشتر میشود.
- میخواهید روی همین نرمافزار سرویس بدهید؛ مثلاً یک کانون یا شرکت که برای چند صندوق پنل راه میاندازد.
اگر بین این دو مطمئن نیستید، تشخیص نیاز: سایت، نرمافزار آماده یا اختصاصی و نشانههای کنار گذاشتن اکسل را بخوانید. مشاوره فنی قبل از ساخت هم برای همین تصمیم است.
قیمت نرم افزار صندوق قرض الحسنه در ۱۴۰۵
قیمت این بازار دو بخش کاملاً جدا دارد: قیمت محصولات آماده که فروشندهها خودشان اعلام کردهاند، و برآورد ما برای کار اختصاصی. این دو را با هم قاطی نکنید. قیمتها در ۱۴۰۵ زیاد تغییر میکنند؛ قبل از خرید، قیمت روز، شرایط تمدید و سقف اعضا را کتبی بگیرید.
قیمتهایی که در بازار دیدیم
قیمت بازار است، نه برآورد ما. این عددها از فهرست قیمت عمومی چند محصول در مهر ۱۴۰۵ جمع شده و اسم فروشندهها را نیاوردهایم:
| نوع محصول | قیمتی که دیدیم | شرط یا محدودیت |
|---|---|---|
| اپ با دوره رایگان | رایگان | تا قسط سوم، یا ۱۴ روز با حداکثر ۵ عضو |
| نسخه تحت وب رایگان | رایگان | تا ۳۰ عضو؛ بالاتر پولی |
| اپ خانوادگی یکباره | حدود ۱.۲ میلیون تومان | تا ۲۰ عضو |
| اپ خانوادگی سالانه با پرداخت آنلاین | حدود ۵ میلیون تومان در سال | تا ۵۰ عضو |
| اپ با اسم و لوگوی خود صندوق | حدود ۸ میلیون تومان یکباره | نسخه اختصاصیشده یک محصول آماده، نه ساخت از صفر |
| اشتراک ابری بر اساس تعداد عضو | از حدود ۵۰۰ هزار تومان | یک کاربر، ۵ تا ۲۰۰ عضو؛ دوره اشتراک را بپرسید |
| نسخه ویندوزی خانوادگی بر اساس تعداد عضو | حدود ۴.۹ میلیون (۵۰ عضو) تا ۹.۱ میلیون تومان (۴۰۰ عضو) | یک سال پشتیبانی؛ نسخه تحت شبکه نامحدود حدود ۱۱ میلیون |
| نسخههای خانوادگی ساده و پیشرفته | حدود ۸ و ۱۲ میلیون تومان | نصبی؛ تفاوت در حسابداری و وام سوددار |
| نسخههای سازمانی ساده و پیشرفته | حدود ۱۵ تا ۲۰ میلیون تومان | شارژ دورهای، پرداخت گروهی وام، اطلاعات پرسنلی |
| نسخه سازمانی بزرگ | از حدود ۳۵ میلیون تومان | ۱ تا ۲۰ کاربر، ۱۰۰ عضو به بالا |
| نسخه تعاونی اعتبار یا چندشعبه | از حدود ۵۹ میلیون تومان | کاربر نامحدود، ۵۰۰ عضو به بالا |
| پشتیبانی بعد از سال اول | حدود ۲۰ درصد قیمت بسته در سال | در نسخههای نصبی؛ گاهی اختیاری و فقط برای بهروزرسانی |
دو نکته در این جدول مهم است. اول، «رایگان» تقریباً همیشه سقف دارد: تعداد عضو، تعداد قسط یا تعداد پیامک. دوم، قیمت نسخه نصبی یکباره است ولی تمدید پشتیبانی هر سال تکرار میشود؛ هزینه سه سال را حساب کنید، نه فقط روز خرید.
برآورد ما برای مهر ۱۴۰۵
این عددها برآورد ما برای کار اختصاصی و خدمات کنار محصول آماده است، با تیم و نرخهای ۱۴۰۵. قیمت قطعی بعد از نیازسنجی و سند نیازمندی مشخص میشود:
| کار | برآورد ما | چه چیزی داخلش است |
|---|---|---|
| راهاندازی و انتقال داده روی نرمافزار آماده | ۱۰ تا ۳۰ میلیون تومان | پاکسازی دفترچه یا اکسل، تطبیق ماندهها، صورتحساب افتتاحیه |
| اتصال نرمافزار آماده به فایل حقوق یا حسابداری | ۲۰ تا ۶۰ میلیون تومان | اگر محصول آماده خروجی یا API داشته باشد |
| پنل سبک صندوق کارکنان | ۱۵۰ تا ۳۰۰ میلیون تومان | اعضا، چند نوع وام، صف، ضامن، کسر از حقوق، پنل عضو تحت وب |
| سامانه کامل چندصندوقی با اپ و اتصال حسابداری | ۳۵۰ تا ۷۰۰ میلیون تومان و بیشتر | چند صندوق با قوانین جدا، ورود یکپارچه پرسنل، اسناد خودکار، اپ موبایل |
اگر میخواهید بدانید عدد پروژه خودتان کجای این بازه است، راهنمای هزینه ساخت نرمافزار اختصاصی و هزینه ساخت پنل مدیریت را ببینید. بازه قیمت خدمات ما هم در صفحه تعرفهها آمده است.
هزینههای جاری را فراموش نکنید: پیامک یادآوری (با تعداد اعضا و تعداد پیام بالا میرود)، هاست یا سرور در نسخه نصبی، و پشتیبانی سالانه. در نسخههای نصبی، مدل رایج بازار پشتیبانی سالانه حدود ۲۰ درصد قیمت لایسنس است. در نسخه اختصاصی هم معمولاً قرارداد پشتیبانی ماهانه جداگانه بسته میشود.
هزینههای تکراری که باید از اول بدانید
| هزینه | کجا پیش میآید | نکته |
|---|---|---|
| پیامک یادآوری و اطلاعرسانی | همه نسخهها | با تعرفههای عمومی بازار، هر پیامک یکبخشی حدود ۱۲۰ تا ۳۰۰ تومان است؛ تعداد پیام در ماه را بشمارید |
| تمدید یا پشتیبانی سالانه | نسخههای نصبی و ابری | در قرارداد بنویسید افزایش سالانه حداکثر چقدر است |
| سرور یا هاست | نسخه نصبی تحت وب و اختصاصی | سرور داخل ایران برای سرعت و دسترسی پایدار |
| دامنه و گواهی امنیتی | نسخه اختصاصی تحت وب | هزینه کم ولی فراموششدنی |
| پشتیبانگیری خارج از سرور اصلی | نسخه نصبی و اختصاصی | بدون این، خرابی سرور یعنی از دست رفتن حسابها |
| کارمزد درگاه | اگر پرداخت آنلاین دارید | روشن کنید از عضو کم میشود یا از صندوق |
| تغییر به خاطر مقررات جدید | صندوق مجوزدار | وقتی بانک مرکزی سقف یا گزارشی را عوض میکند، چه کسی هزینه تغییر را میدهد؟ |
برای بودجه سالانه نگهداری، هزینه نگهداری سایت بعد از تحویل و پشتیبانی ماهانه و SLA را هم ببینید. منطقشان برای نرمافزار صندوق هم همان است.
مثال فرضی: صندوق کارکنان ۳۰۰ نفره، آماده یا اختصاصی؟
مثال فرضی: صندوق کارکنان یک شرکت تولیدی با حدود ۳۰۰ عضو، دو نوع وام (عادی و اضطراری) و کسر قسط از حقوق. اگر نرمافزار آماده سازمانی فایل حقوق را بخواند و وام اضطراری خارج از صف را با تأیید هیئت مدیره پشتیبانی کند، با یک لایسنس چند ده میلیونی و پشتیبانی سالانه کارشان راه میافتد. اگر شرکت میخواهد پرسنل با همان ورود سامانه داخلی وارد شوند و اسناد صندوق خودکار به حسابداری برود، پنل اختصاصی سبک منطقیتر است. نسخه اول چنین پنلی معمولاً دو تا سه ماه طول میکشد.
مثال فرضی: هزینه سهساله برای دو صندوق
عددها با قیمتهای بازار و برآورد بالا ساخته شده و فرض کردهایم تمدیدها هر سال حدود ۳۰ درصد گرانتر میشوند. این یک مثال است، نه پیشفاکتور:
| صندوق | مسیر | هزینه سه سال (تقریبی) | توضیح |
|---|---|---|---|
| خانوادگی ۴۰ نفره | اپ سالانه آماده | حدود ۲۰ تا ۲۱ میلیون تومان | ۵ + ۶.۵ + ۸.۵ میلیون اشتراک، بهعلاوه حدود ۳۵۰ تا ۸۶۰ هزار تومان پیامک برای ماهی دو پیام به هر عضو |
| کارکنان ۳۰۰ نفره | نسخه سازمانی آماده | حدود ۹۰ تا ۱۱۰ میلیون تومان | لایسنس حدود ۳۵ میلیون، پشتیبانی سال دوم و سوم حدود ۱۶ میلیون، راهاندازی و انتقال داده حدود ۱۵ میلیون، اتصال فایل حقوق حدود ۳۰ میلیون، پیامک حدود ۳ تا ۶.۵ میلیون |
| کارکنان ۳۰۰ نفره | پنل اختصاصی سبک | حدود ۳۵۰ تا ۴۵۰ میلیون تومان | ساخت حدود ۲۰۰ میلیون، پشتیبانی و نگهداری ماهانه حدود ۴ میلیون، سرور حدود ۱ میلیون در ماه، پیامک |
نتیجه صادقانه این مثال: برای صندوق کارکنان ۳۰۰ نفره با یک صندوق و قوانین معمول، نسخه سازمانی آماده سه تا چهار برابر ارزانتر است. پنل اختصاصی وقتی منطقی میشود که چند صندوق دارید، ورود یکپارچه و اسناد خودکار حسابداری واقعاً لازم است، یا هر ماه چند روز کاری صرف ورود دستی و تطبیق میشود. اگر شک دارید، هزینه سه سال را با همین جدول برای خودتان بنویسید.
چه چیزی قیمت نسخه اختصاصی را بالا و پایین میبرد؟
| عامل | اثر روی هزینه | توضیح بیشتر |
|---|---|---|
| تعداد نوع وام و قانونهای خاص | زیاد | هر نوع وام با سقف، صف و کارمزد جدا، یعنی تست بیشتر. سند نیازمندی را اول بنویسید. |
| اتصال به حقوق و دستمزد | متوسط تا زیاد | بسته به اینکه سیستم حقوق خروجی استاندارد دارد یا نه. نرم افزار حقوق و دستمزد |
| اتصال به حسابداری | متوسط تا زیاد | اتصال به نرمافزار حسابداری و هزینه طراحی API |
| اپ موبایل یا تحت وب | زیاد | برای بیشتر صندوقها نسخه تحت وب یا PWA کافی است؛ هزینه ساخت اپلیکیشن را ببینید. |
| قرعهکشی قابل بررسی | کم تا متوسط | روش تعهد و افشا پیچیده نیست، ولی باید از اول طراحی شود |
| نقشها و تاریخچه تغییرات | متوسط | برای صندوق کارکنان و مجوزدار ضروری است |
| انتقال داده قدیمی | کم تا متوسط | بسته به کیفیت دفترچه یا اکسل. انتقال داده از اکسل |
| گزارش نظارتی صندوق مجوزدار | زیاد | وابسته به ضوابط ابلاغی؛ بدون مشخصات مکتوب برآورد نکنید |
راه کم کردن هزینه همیشه یکی است: نسخه اول را کوچک بسازید و بعد از سه ماه کار واقعی، امکانات بعدی را اضافه کنید. هزینه ساخت MVP و برنامه ۸ هفتهای ساخت نسخه اول همین را با جزئیات توضیح میدهد.
انتقال از دفترچه و اکسل بدون دعوا
سختترین روز راهاندازی، روزی است که مانده هر عضو باید وارد سیستم شود. اگر این عددها از اول درست نباشد، نرمافزار فقط اختلاف قدیمی را مرتبتر نشان میدهد. روش پیشنهادی من:
- یک تاریخ قطع تعیین کنید؛ مثلاً آخر یک ماه.
- برای هر عضو، پسانداز، وام در جریان، تعداد قسط باقیمانده و ضمانتها را از دفتر استخراج کنید.
- جمع این عددها را با موجودی واقعی حساب صندوق تطبیق دهید. اختلاف را قبل از ورود اطلاعات روشن کنید.
- صورتحساب افتتاحیه هر عضو را برایش بفرستید و تأییدش را بگیرید.
- بعد از تأیید همه، اطلاعات را وارد کنید و دفترچه را بایگانی کنید.
جزئیات فنی پاکسازی و نگاشت داده را در راهنمای انتقال داده از اکسل به نرم افزار نوشتهام.
مثال فرضی: صندوق ۴۵ نفره با دو سال دفترچه
صندوق پسانداز و وامی که دو سال با دفترچه و یک فایل اکسل کار کرده، معمولاً این اختلافها را روز انتقال پیدا میکند:
| اختلاف | چند مورد (فرضی) | راه حل |
|---|---|---|
| جمع پساندازها با موجودی بانک نمیخواند | یک مورد، حدود ۲ میلیون تومان | پیدا کردن واریزهای ثبتنشده از صورتحساب بانک |
| قسط پرداختشدهای که در دفترچه نیامده | ۴ مورد | تطبیق با رسیدهای اعضا |
| عضوی که دو بار ثبت شده | یک مورد | ادغام دو ردیف و تأیید خود عضو |
| وامی که تعداد قسط باقیماندهاش معلوم نیست | ۲ مورد | محاسبه دوباره از روز پرداخت وام |
| ضمانتهایی که هیچجا ثبت نشده | چند مورد | پرسیدن از وامگیرنده و ضامن و ثبت در صورتحساب افتتاحیه |
حل اینها شاید دو هفته طول بکشد، ولی بعدش نرمافزار روی عدد درست شروع میکند. اگر عجله کنید و با همین اختلافها شروع کنید، چند ماه بعد کسی میگوید «نرمافزار حساب من را اشتباه نشان میدهد».
امنیت و پشتیبانگیری
اطلاعات صندوق، اطلاعات مالی آدمهاست. حداقلها:
- پشتیبانگیری خودکار روزانه و امکان گرفتن خروجی کامل اکسل توسط مدیر، بدون نیاز به پشتیبانی.
- ثبت تاریخچه همه تغییرات: چه کسی، کی، چه عددی را عوض کرد.
- جدا بودن اطلاعات هر صندوق از صندوقهای دیگر در نسخههای ابری.
- اتصال امن (HTTPS) و ورود دومرحلهای برای نقشهای مالی.
- روشن بودن اینکه اطلاعات روی چه سروری و در کدام کشور نگهداری میشود.
اگر نسخه اختصاصی میسازید، اینها را از اول در سند نیازمندی و قرارداد بیاورید. نمونه کارهای ما در ساخت پنل و نرمافزار در صفحه خدمات آمده و بازه قیمت خدمات را در صفحه تعرفهها میبینید.
حداقل امنیت برای هر نسخه
| مورد | اپ خانوادگی | سازمانی یا اختصاصی |
|---|---|---|
| ورود | رمز یا کد پیامکی برای هر عضو | کد پیامکی برای اعضا، ورود دومرحلهای برای نقشهای مالی |
| پشتیبانگیری | فروشنده انجام میدهد؛ بپرسید کجا و هر چند وقت | روزانه، خارج از سرور اصلی، با تست بازگردانی |
| خروجی داده | خروجی اکسل برای مدیر | خروجی کامل و مستند، بهعلاوه نسخه پایگاه داده در قرارداد |
| ثبت تغییرات | حداقل برای تراکنشها | برای همه کارهای مالی و تغییر نقشها |
| قطع دسترسی | حذف عضو خارجشده | قطع دسترسی کارمند خارجشده در همان روز |
اگر سایت یا سامانهتان قبلاً مشکل امنیتی داشته، راهنمای سایت هکشده را ببینید. برای انتخاب سرور هم هاست و CDN داخل ایران را نوشتهایم.
اتصال نرم افزار صندوق به سامانههای دیگر
صندوق خانوادگی معمولاً به هیچ اتصالی نیاز ندارد. صندوق کارکنان و صندوق مجوزدار ولی تقریباً همیشه به چند سیستم دیگر وصل میشوند. این فهرست کمک میکند از اول بدانید کدام لازم است:
| اتصال | کاربرد | چه زمانی لازم است | راهنمای مرتبط |
|---|---|---|---|
| حقوق و دستمزد | خواندن فایل کسورات، ارسال مبلغ کسر ماه بعد | صندوق کارکنان | حقوق و دستمزد |
| نرمافزار حسابداری | ثبت خودکار اسناد صندوق در حسابداری شرکت | وقتی صندوق زیر مجموعه حسابداری شرکت است | اتصال به حسابداری |
| پنل پیامک | یادآوری قسط، کد ورود، اعلام نتیجه قرعه | تقریباً همه صندوقها | ورود با پیامک |
| درگاه پرداخت | پرداخت آنلاین قسط و حق عضویت | صندوق خانوادگی بزرگ یا صندوق مجوزدار بزرگ | اتصال درگاه پرداخت |
| ربات بله یا تلگرام | اطلاعرسانی و دیدن مانده داخل پیامرسان | اعضایی که اپ جدا نصب نمیکنند | ربات بله |
| ورود یکپارچه پرسنل | ورود با همان حساب سامانه داخلی شرکت | سازمانهای بزرگ | اتوماسیون اداری |
| بایگانی اسناد | نگهداری صورتجلسه، قرارداد وام و رسیدها | صندوق کارکنان و مجوزدار | بایگانی الکترونیک |
| داشبورد مدیریتی | گزارش برای هیئت مدیره | سازمان با چند صندوق | داشبورد مدیریتی |
| احراز هویت | اطمینان از اینکه صاحب شماره همان عضو است | صندوق بزرگ با اعضای زیاد | احراز هویت آنلاین |
| خروجی اکسل و API | گزارش برای بازرس، انتقال به نرمافزار دیگر | همه صندوقها | یکپارچه سازی API |
| سامانه نظارتی بانک مرکزی | ثبت عملیات طبق ضوابط ابلاغی | فقط صندوق مجوزدار | مشخصات را از بانک مرکزی بگیرید |
تستهایی که قبل از خرید یا تحویل انجام دهید
دموی فروشنده همیشه با داده تمیز اجرا میشود. این تستها را با داده واقعی صندوق خودتان انجام دهید؛ برای نسخه اختصاصی هم همینها معیار تحویل است:
| تست | چطور انجام دهید | نتیجه قابل قبول |
|---|---|---|
| ثبت یک ماه کامل | واریزهای یک ماه واقعی را وارد کنید | جمع با صورتحساب بانک بخواند |
| رسید تکراری | یک رسید را دو بار ثبت کنید | سیستم هشدار بدهد |
| اصلاح اشتباه | یک واریز اشتباه را اصلاح کنید | سند اصلاحی ثبت شود و ردیف اصلی پاک نشود |
| سقف وام | برای عضوی بیش از سقف وام تعریف کنید | سیستم جلوی آن را بگیرد یا تأیید ویژه بخواهد |
| ضامن | وام با ضامن بدهید و دو قسط پرداخت کنید | مبلغ قفلشده ضامن به همان نسبت کم شود |
| قسط معوق | یک قسط را نپردازید | یادآوری به عضو و ضامن برود و وضعیت عوض شود |
| تسویه زودتر | وامی را وسط کار تسویه کنید | مانده درست حساب شود و قسطهای بعدی بسته شوند |
| قرعه | یک قرعه آزمایشی و یک قرعه واقعی اجرا کنید | آزمایشی واضح برچسب بخورد؛ واقعی قابل ویرایش نباشد |
| عضو کنار گذاشته از قرعه | یک نفر را با دلیل از قرعه بیرون بگذارید | دلیل برای همه دیده شود |
| دسترسی عضو | با حساب یک عضو وارد شوید | فقط حساب خودش و آمار کلی را ببیند |
| بازرس | با نقش بازرس چیزی را تغییر دهید | اجازه نداشته باشد |
| خروجی | خروجی کامل بگیرید و در اکسل باز کنید | همه اعضا، وامها و تراکنشها با تاریخ باشد |
| فایل حقوق | فایل یک ماه واقعی را وارد کنید | اختلافها جدا نشان داده شود |
| گوشی ضعیف و اینترنت کند | پنل عضو را روی گوشی قدیمی باز کنید | در چند ثانیه باز شود و قابل استفاده باشد |
برای فهرست کاملتر تست تحویل، چک لیست طراحی سایت از بریف تا تحویل و چکلیست امنیت را هم کنار این جدول بگذارید.
۹۰ روز اول بعد از راهاندازی
| بازه | کار اصلی | نشانه اینکه درست پیش میرود |
|---|---|---|
| هفته ۱ و ۲ | ورود ماندههای تأییدشده، دعوت اعضا، آموزش کوتاه | بیشتر اعضا وارد پنل شدهاند و مانده خود را تأیید کردهاند |
| ماه اول | ثبت همه واریزها فقط در نرمافزار، بدون دفترچه موازی | تطبیق آخر ماه بدون ردیف بیتکلیف بسته شد |
| ماه دوم | اولین قرعه یا اولین صف وام در نرمافزار | سؤال «چرا من نه؟» کمتر از قبل است |
| ماه سوم | مرور قانونها، اصلاح تنظیمات، تصمیم درباره امکانات بعدی | مدیر وقت کمتری صرف حسابوکتاب میکند |
شاخصهایی که ارزش دنبال کردن دارند
اینها هدفاند، نه قول. هر صندوق عدد خودش را دارد؛ مهم این است که روندشان را ماه به ماه ببینید:
| شاخص | چطور حساب میشود | هدف معقول برای شروع |
|---|---|---|
| سهم پرداخت بهموقع | قسطهای پرداختشده تا روز سررسید تقسیم بر کل قسطهای ماه | هر ماه بهتر از ماه قبل |
| ردیفهای بیتکلیف آخر ماه | واریزهایی که صاحبشان معلوم نیست | نزدیک صفر |
| وقت مدیر | ساعتهایی که مدیر برای حسابوکتاب ماهانه میگذارد | کمتر از قبل از نرمافزار |
| اعضای فعال در پنل | اعضایی که دستکم یک بار در ماه وارد شدهاند | بیشتر اعضا |
| اختلاف دفتر و بانک | تفاوت موجودی دفتری و موجودی بانک آخر ماه | صفر، یا با دلیل ثبتشده |
| معوقهای بالای ۳۰ روز | تعداد و مبلغ | روند کاهشی |
| سؤالهای تکراری | پیامهایی مثل «مانده من چقدر است؟» | کمتر از قبل |
برای ساخت داشبورد این شاخصها در صندوقهای بزرگتر، داشبورد و شاخصهای کلیدی را ببینید.
بندهای مهم قرارداد
چه نرمافزار آماده بخرید و چه اختصاصی سفارش دهید، این بندها را مکتوب کنید:
| بند | چرا مهم است |
|---|---|
| مالکیت داده و خروجی کامل در هر زمان | اگر فروشنده را عوض کردید یا تعطیل شد، حساب اعضا گیر نکند |
| محل نگهداری داده و پشتیبانگیری | بدانید اطلاعات مالی اعضا کجاست و هر چند وقت پشتیبان گرفته میشود |
| سقف افزایش قیمت تمدید | تمدید سالانه بیحساب گران نشود |
| سقف اعضا و پیامک در هر پلن | وسط سال به سقف نخورید |
| زمان پاسخ پشتیبانی | روز قرعه یا آخر ماه، معطل نمانید |
| مالکیت سورس در نسخه اختصاصی | بتوانید با تیم دیگری ادامه دهید؛ مالکیت سورس کد |
| معیار تحویل | تستهای بخش قبل، قبل از پرداخت قسط آخر |
| تغییرات به خاطر مقررات | هزینه تغییر وقتی بانک مرکزی ضابطهای را عوض میکند، با کیست |
نمونه بندها و متن پیشنهادی را در قرارداد برنامهنویسی پروژهای آوردهایم. اگر پروژهای را از تیم دیگری تحویل میگیرید، چکلیست تحویل گرفتن پروژه و راهنمای پروژه نیمهکاره به کارتان میآید.
اشتباههای رایج
- ساختن سایت عمومی یا صفحه تبلیغاتی برای صندوق خانوادگی، که هم بیفایده است و هم آن را از حالت خانوادگی بیرون میبرد.
- انتخاب اپ قرعهکشی برای صندوقی که در واقع پسانداز و وام است.
- واردکردن ماندهها بدون تأیید اعضا؛ اختلاف از ماه اول شروع میشود.
- مکتوب نکردن قانون صف وام، ضامن و تأخیر قبل از راهاندازی.
- نگه داشتن پول صندوق در حساب شخصی مدیر بدون گزارش.
- سفارش اپ اختصاصی برای صندوقی که با یک محصول آماده چند میلیونی کارش راه میافتاد.
- ساختن لینک عضویت عمومی یا کانال تبلیغاتی برای صندوق خانوادگی، که آن را به مرز اعلام عمومی میبرد.
- وعده سود به پسانداز اعضا در صندوقی که قرار است قرضالحسنه باشد.
- اعلام اسم بدهکاران در گروه خانوادگی بهجای پیگیری خصوصی و اطلاع به ضامن.
- اجرای قرعه بدون انتشار لیست واجدان، یا تکرار قرعه بدون ثبت دلیل.
- نادیده گرفتن اثر تورم در صندوق قرعهکشی طولانی و دعوا با برندههای آخر.
- نوشتن سقفها و نرخها بهصورت ثابت در کد نسخه اختصاصی، در حالی که بانک مرکزی میتواند آنها را تغییر دهد.
- گذاشتن درگاه پرداخت و قرعه جایزه در نرمافزار صندوق مجوزدار کوچک که طبق ماده ۴۲ دستورالعمل ممنوع است.
- نگه داشتن دفترچه و نرمافزار بهصورت موازی بعد از روز شروع.
- نداشتن خروجی کامل داده تا روزی که میخواهید نرمافزار را عوض کنید.
چکلیست قبل از خرید یا قرارداد
- نوع صندوق شما (قرعهکشی، پسانداز و وام، کارکنان) را دقیقاً پشتیبانی میکند؟
- عضویت فقط با دعوت است و پنل در گوگل ایندکس نمیشود؟
- لیست واجدان قرعه قبل از قرعه نمایش داده میشود و نتیجه قابل ویرایش نیست؟
- صف وام، سقف وام و قفل پسانداز ضامن قابل تعریف است؟
- کارمزد، مهلت تأخیر و تسویه زودتر قابل تنظیم است؟
- تراکنش اشتباه با سند اصلاحی برمیگردد، نه با حذف؟
- رسید کارتبهکارت با تأیید مدیر ثبت میشود؟
- در صندوق کارکنان، فایل کسورات حقوق را میخواند و اختلاف را نشان میدهد؟
- هر نقش رمز و دسترسی جدا دارد و بازرس فقط مشاهده میکند؟
- خروجی کامل اکسل از اعضا، وامها و تراکنشها میدهد؟ یک بار امتحان کنید.
- پشتیبانگیری روزانه دارد و محل نگهداری اطلاعات مشخص است؟
- هزینه پیامک، تمدید و پشتیبانی سالانه کتبی اعلام شده و در نسخه اختصاصی، سورس و داده به نام شماست؟
- وضعیت حقوقی صندوق (خانوادگی معاف، دستگاه دولتی، مجوزدار) روشن است و نرمافزار با همان جور است؟
- هیچ صفحه عمومی، فرم ثبتنام آزاد یا امکان «سود سپرده» در نسخه خانوادگی فعال نیست؟
- قرعه با لیست واجدان، زمان ثابت و ثبت همه اجراها انجام میشود و روش قابل بررسی دارد؟
- خردهسهم، جابهجایی نوبت و خروج وسط دوره قانون مکتوب و پیادهشده دارد؟
- سقف ضمانت هر عضو و آزادسازی تدریجی پسانداز ضامن تعریف شده است؟
- برنامه زمانی یادآوری و پیگیری قسط معوق مصوب و در نرمافزار تنظیم شده است؟
- روش پرداخت (رسید، مبلغ یکتا، درگاه، کسر از حقوق) انتخاب و تطبیق آخر ماه امتحان شده است؟
- در صندوق مجوزدار، سقف وام هر نفر، سقف نقدی روزانه و حداکثر ۶۰ قسط قابل تنظیم است؟
- تستهای بخش «تستهایی که قبل از خرید یا تحویل انجام دهید» با داده واقعی انجام شده است؟
- گزارش تحویل مدیریت و قطع دسترسی مدیر قبلی در نرمافزار وجود دارد؟
سؤالهای رایج
بهترین نرم افزار صندوق قرض الحسنه کدام است؟
یک جواب برای همه نیست. برای صندوق قرعهکشی خانوادگی، اپی که قرعه شفاف و یادآوری خوب دارد کافی است. برای صندوق پسانداز و وام، صف وام و ضامن مهمتر است. یک ماه واقعی صندوق خودتان را در دوره آزمایشی دو محصول امتحان کنید و بعد تصمیم بگیرید.
صندوق قرض الحسنه خانوادگی مجوز میخواهد؟
طبق پاراگراف آخر بند الف ماده ۳۷ قانون بانک مرکزی (۱۴۰۲) و تبصره ماده ۱۲ دستورالعمل صندوقهای قرضالحسنه، صندوق کوچکی که ثبت رسمی و شخصیت حقوقی ندارد و اعلام عمومی و تبلیغ نمیکند، مثل صندوق خانوادگی، مجوز بانک مرکزی لازم ندارد؛ به شرطی که عنوان خاص، تابلو، سربرگ، سایت و نمادی که سپردهگیری از عموم را تداعی کند نداشته باشد. تشخیص نهایی با بانک مرکزی است. این پاسخ نظر حقوقی نیست؛ اگر صندوق شما عمومیتر شده، با مشاور حقوقی صحبت کنید.
نرمافزار رایگان صندوق کافی است؟
برای شروع و صندوقهای کوچک اغلب بله. فقط ببینید سقف تعداد عضو، پیامک و خروجی اطلاعات دارد یا نه، و اگر بعداً پولی شد، میتوانید اطلاعات را کامل بیرون بیاورید.
قرعهکشی در نرمافزار واقعاً تصادفی است؟
باید باشد، ولی ادعا کافی نیست. نرمافزاری را انتخاب کنید که لیست واجدان را قبل از قرعه نشان میدهد، زمان قرعه را ثابت میکند و نتیجه را بدون امکان ویرایش ثبت میکند. اگر یک کد یکتا از لیست هم قبل از قرعه برای اعضا بفرستد، بهتر.
میشود اقساط را آنلاین پرداخت کرد؟
بله، با درگاه پرداخت یا ثبت رسید کارتبهکارت. فقط بدانید درگاه به نام صاحب حساب صادر میشود و در صندوق بدون شخصیت حقوقی، معمولاً یعنی حساب یک نفر. گزارش تسویه را حتماً در نرمافزار داشته باشید.
ساخت نرم افزار صندوق قرض الحسنه اختصاصی چقدر طول میکشد؟
نسخه اول با اعضا، واریز، وام و قسط، قرعه و پنل عضو معمولاً دو تا سه ماه از شروع نیازسنجی طول میکشد. اتصال به سیستم حقوق و حسابداری و اپ موبایل زمان بیشتری میخواهد.
قیمت نرم افزار صندوق قرض الحسنه در ۱۴۰۵ چقدر است؟
قیمت بازار است، نه برآورد ما: در مهر ۱۴۰۵ اپهای خانوادگی از رایگان (با سقف عضو یا قسط) تا حدود ۸ میلیون تومان، نسخههای نصبی خانوادگی و سازمانی حدود ۵ تا ۲۰ میلیون و نسخههای سازمانی بزرگ و تعاونی اعتبار از حدود ۳۵ تا ۶۰ میلیون تومان بودند، بهعلاوه پشتیبانی سالانه حدود ۲۰ درصد. برآورد ما برای مهر ۱۴۰۵ برای کار اختصاصی: پنل سبک صندوق کارکنان ۱۵۰ تا ۳۰۰ میلیون و سامانه کامل چندصندوقی ۳۵۰ تا ۷۰۰ میلیون تومان و بیشتر.
صندوق خانوادگی میتواند سایت، اپ عمومی یا کانال داشته باشد؟
اپ و پنل خصوصی برای حسابوکتاب اعضا مشکلی ایجاد نمیکند، ولی سایت معرفی عمومی، کانال جذب عضو و هر نوع تبلیغ، با شرط «بدون اعلام عمومی و تبلیغات» در قانون و دستورالعمل جور نیست. پنل را فقط با دعوت باز کنید و جلوی ایندکس شدنش در گوگل را بگیرید.
کارمزد وام صندوق خانوادگی چند درصد باشد؟
برای صندوق خانوادگی، قانون عدد مشخصی تعیین نکرده و این تصمیم اعضاست. خیلی از صندوقها کارمزد نمیگیرند یا فقط هزینههای واقعی مثل پیامک و نرمافزار را تقسیم میکنند. اگر کارمزد میگیرید، از مرجع شرعی و حقوقی مورد قبول اعضا بپرسید. برای صندوق مجوزدار، سقف نرخ کارمزد را بانک مرکزی تعیین میکند (ماده ۳۴ دستورالعمل).
صندوق مجوزدار میتواند درگاه پرداخت اینترنتی داشته باشد؟
طبق ماده ۴۲ دستورالعمل، درگاه پرداخت اینترنتی برای صندوقها ممنوع است، جز صندوق قرضالحسنه بزرگ که طبق ماده ۷۷ با رعایت ضوابط بانک مرکزی مجاز است. قرعهکشی و جایزه برای سپردهگذاران هم برای صندوق مجوزدار ممنوع است. پس نرمافزار صندوق مجوزدار کوچک و متوسط نباید این دو را داشته باشد.
اپهای قرعهکشی رایگان قابل اعتمادند؟
رایگان یا پولی بودن معیار نیست. ببینید لیست واجدان را قبل از قرعه نشان میدهد، نتیجه قابل ویرایش نیست، هر بار اجرای قرعه ثبت میشود و خروجی کامل اطلاعات میدهد. سقف عضو و پیامک نسخه رایگان و قیمت بعد از آن را هم از اول بپرسید.
اگر مدیر صندوق کنار برود، حسابها چه میشود؟
در نرمافزار خوب، نقش مدیر با تأیید دو نفر به نفر بعدی منتقل میشود، گزارش تحویل با موجودی دفتری و بانکی و وامهای در جریان صادر میشود و دسترسی مدیر قبلی همان روز قطع میشود، بدون اینکه سابقه کارهایش پاک شود. اگر حساب بانکی به نام مدیر قبلی است، انتقال حساب را هم همزمان انجام دهید.
مطالب مرتبط
- نرم افزار مدیریت ساختمان؛ برای صندوق شارژ ساختمان که منطق مشابهی دارد
- اتصال درگاه پرداخت به سایت؛ قبل از راهاندازی پرداخت آنلاین اقساط
- پرداخت ناموفق در فروشگاه اینترنتی؛ دلایل خطای پرداخت و صفحه بازگشت
- ورود با پیامک در سایت؛ برای ورود اعضا و یادآوری قسط
- انتقال داده از اکسل به نرم افزار؛ برای روز انتقال از دفترچه
- نرم افزار اختصاصی به جای اکسل؛ نشانههای وقت جدا شدن از اکسل
- نرم افزار حقوق و دستمزد؛ برای صندوق کارکنان با کسر از حقوق
- اتصال سایت به نرمافزار حسابداری؛ برای ثبت خودکار اسناد صندوق
- ربات بله برای کسبوکار؛ اطلاعرسانی و پرداخت داخل پیامرسان
- ساخت ربات تلگرام؛ یادآوری و گزارش برای اعضا
- احراز هویت آنلاین؛ برای صندوقهای بزرگ با اعضای زیاد
- چکلیست امنیت سایت؛ دسترسیها، بکاپ و ورود امن
- سایت هک شده چه کنیم؟؛ اگر سامانهتان مشکل امنیتی داشت
- هاست و CDN داخل ایران؛ برای انتخاب سرور نسخه اختصاصی
- هزینه ساخت نرمافزار اختصاصی؛ بازه قیمت و نفر-ساعت
- هزینه ساخت پنل مدیریت اختصاصی؛ قیمت، زمان و چکلیست
- طراحی پنل مدیریت اختصاصی؛ امکانات و دسترسیها
- سند نیازمندی نرمافزار؛ قبل از گرفتن قیمت
- مشاوره فنی قبل از ساخت؛ تشخیص آماده یا اختصاصی
- سایت یا نرمافزار اختصاصی؟؛ تشخیص نیاز قبل از سفارش
- هزینه ساخت MVP؛ نسخه اول کوچک با بودجه محدود
- ساخت MVP در ۸ هفته؛ برنامه هفتهبههفته
- قرارداد برنامهنویسی پروژهای؛ بندهای ضروری قرارداد
- مالکیت سورس کد؛ تحویل ریپو و انتقال
- تحویل گرفتن پروژه از برنامهنویس قبلی؛ چکلیست تحویل
- هزینه نگهداری بعد از تحویل؛ بودجه سالانه
- پشتیبانی ماهانه و SLA؛ تعرفه بازار و قرارداد
- داشبورد و شاخصهای کلیدی؛ گزارش برای هیئت مدیره
- نرم افزار بایگانی الکترونیک اسناد؛ صورتجلسه و قرارداد وام
- نرم افزار اتوماسیون اداری؛ ورود یکپارچه پرسنل
- سامانه رزرو غذای سازمانی؛ نمونه دیگری از کسر از حقوق
- ساخت PWA؛ پنل عضو روی گوشی بدون اپ جدا
مشاوره نرم افزار صندوق قرض الحسنه با پونوکد
من و تیمم در پونوکد پنل و نرمافزار اختصاصی تحت وب میسازیم. اگر صندوق شما با یک محصول آماده کارش راه میافتد، همین را صادقانه میگویم و پیشنهاد ساخت نمیدهم. برای سپردهگیری عمومی بدون مجوز هم نرمافزار نمیسازیم. برای اینکه سریعتر جواب دقیق بدهیم، اینها را بفرستید: صندوق خانوادگی است، صندوق کارکنان یا مجوزدار؛ چند عضو و چند صندوق دارید؛ قرعهکشی است یا پسانداز و وام؛ قسطها چطور پرداخت میشود (کارتبهکارت، کسر از حقوق، درگاه)؛ الان با دفترچه، اکسل یا نرمافزار دیگری کار میکنید؛ و به چه سیستمهایی مثل حقوق یا حسابداری باید وصل شوید. بعد میگوییم نسخه آماده، نسخه سازمانی یا پنل اختصاصی کدام به کارتان میآید و هزینه تقریبیاش چقدر است. بازه قیمتها را در صفحه تعرفهها و بقیه کارهای ما را در صفحه خدمات ببینید. اگر سایت معرفی شرکت هم لازم دارید، صفحه طراحی سایت را ببینید.
تلفن: ۰۹۹۱۵۶۱۵۹۴۶، تلگرام: https://t.me/resonea، یا از فرم تماس پیام بگذارید.